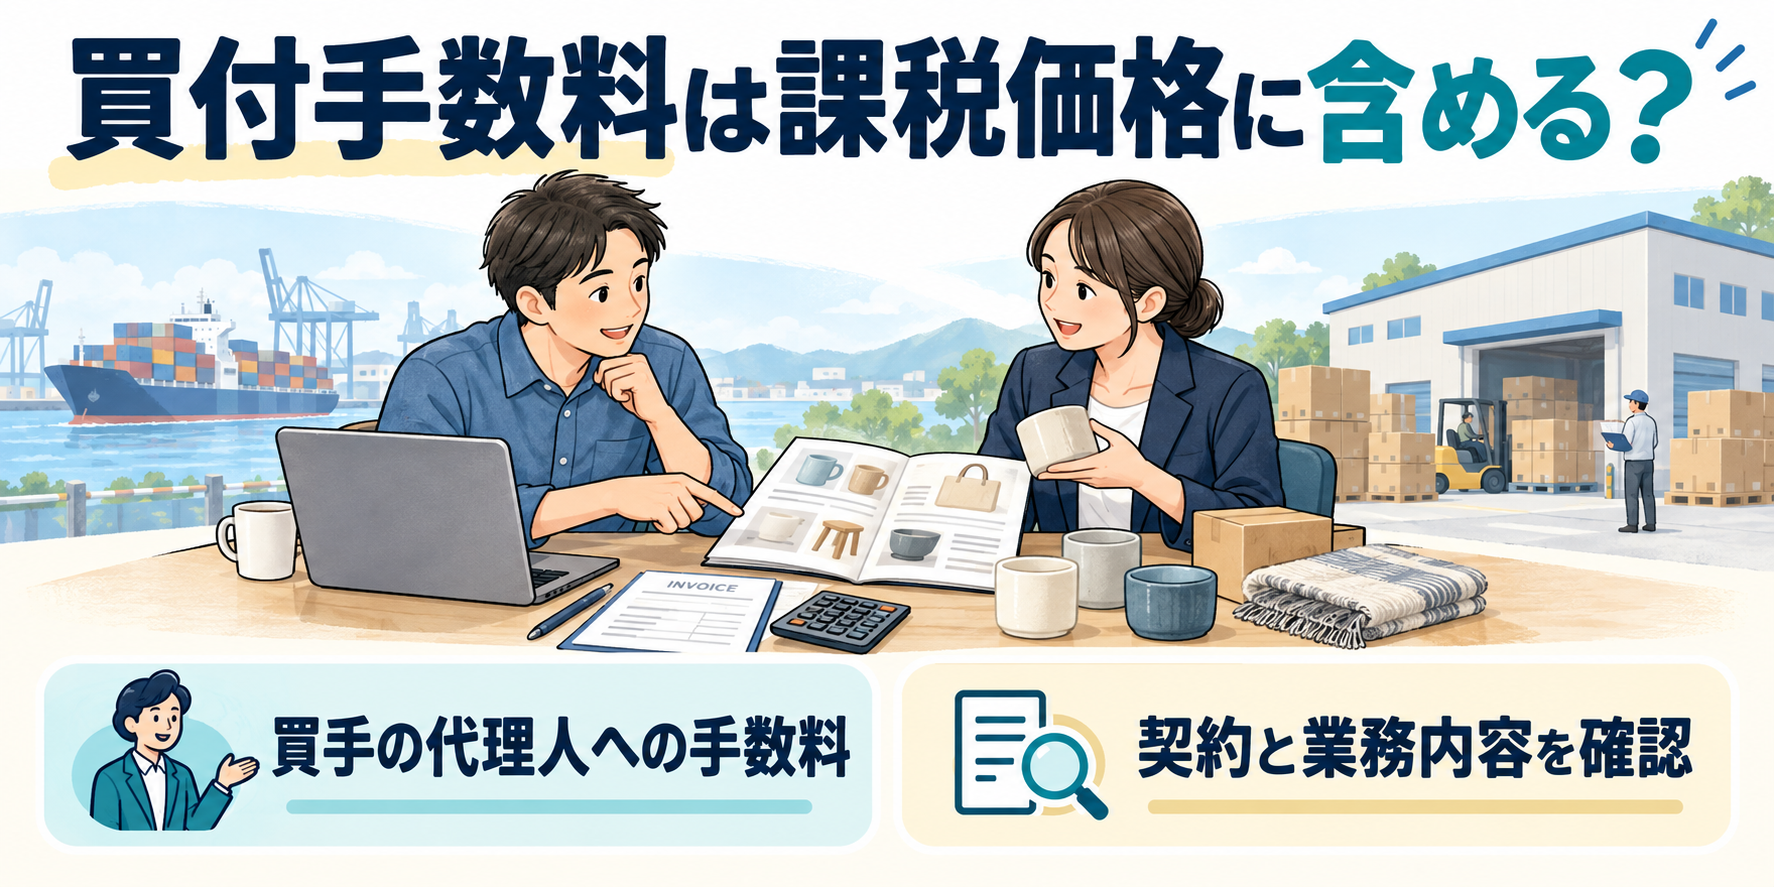
「海外の代理店に払う手数料は、全部課税価格に加算するの?」課税価格を計算するとき、手数料という名前だけでは判断できません。特に区別したいのが、買付手数料と、それ以外の仲介料などです。
買付手数料とは?買手のための代理業務への報酬
買付手数料は、輸入貨物の買付けに関して買手を代理する者へ、その買付業務の対価として買手が支払う報酬です。税関の解説では、買手のための活動に係る費用であるため、課税価格に含めない扱いが示されています。
一方、買手が負担する仲介料その他の手数料は、買付手数料を除き、原則の加算要素になります。請求書にCommissionと書いてあるだけで、買付手数料と確定するわけではありません。
出典:財務省・税関「関税評価の初歩」(PDF)の「輸入貨物の輸入取引に関し買手により負担される手数料等」を参照(確認日:2026年10月26日)。
買付手数料と仲介料の違いを具体例で確認
買手の指示で仕入先を探す代理人
日本の輸入者が、海外の代理人へ仕入先候補の調査や買付けに係る業務を依頼し、その報酬を商品代金とは別に支払う例を考えます。買手の代理人としての実態を資料で確認できるかが重要です。
契約書、業務指示メール、実際の報告書、支払資料を照合し、誰の指示で業務を行っていたかを整理しましょう。
売手側の営業活動を行う者への支払い
反対に、実際には売手のために販売活動をする者への報酬を、買付手数料という名前で請求された場合を考えます。名称を変えただけで買手の代理業務になるわけではありません。契約と実際の役割が一致しているかを確認する必要があります。
計算例:加算対象なら税額計算の基礎が変わる
商品価格100万円、別払いの手数料5万円と仮定します。他の加算要素等を省いて考えると、その5万円が加算対象なら、計算の基礎は105万円へ増えます。真正な買付手数料として認められる場合と同じ計算にはなりません。
この例は違いを理解するための仮定です。実際の課税価格には、輸入港までの運賃・保険料などの確認も必要になります。基本的な計算方法は、課税価格決定の原則と加算要素の解説も併せて確認してください。
確認したい資料とチェックポイント
- 代理契約で、依頼主と業務範囲が分かるか
- 実際の業務内容を示す記録があるか
- 商品代金と報酬を区別できるか
- 代理人の立場と請求内容が一致するか
- 同じ費用を二重に計上していないか
契約書の一文だけを見ず、実際の取引全体で説明できるようにします。継続的な取引ほど、最初の段階で関係資料を整理すると、次回の申告資料も作りやすくなります。
試験対策とよくある疑問
別払いなら必ず課税価格から外せる?
いいえ。別払いかどうかだけでなく、加算要素に当たるかを判断します。買付手数料という例外を覚える際も、「買手を代理する者」「買付業務の対価」を結び付けて学習しましょう。
判断がつかない場合は?
代理関係と業務内容を説明する資料を持って、税関の関税評価担当部門や依頼する通関業者へ確認します。名称だけで除外したまま申告しないことが大切です。
まとめ:手数料の名前より業務の実態を確認
買付手数料と他の仲介料は、課税価格の扱いを分けて確認します。まずは一件の支払いについて、依頼主・業務内容・金額・根拠資料を書き出してみましょう。
関連記事もチェック
・【2026年版】通関士と宅建士の資格比較|年収・難易度・活かせる仕事は? – 通関士試験に独学で一発合格するためのブログ